
🇬🇦Gabon – BGFIBank : derrière les résultats records, les fissures d’un empire financier
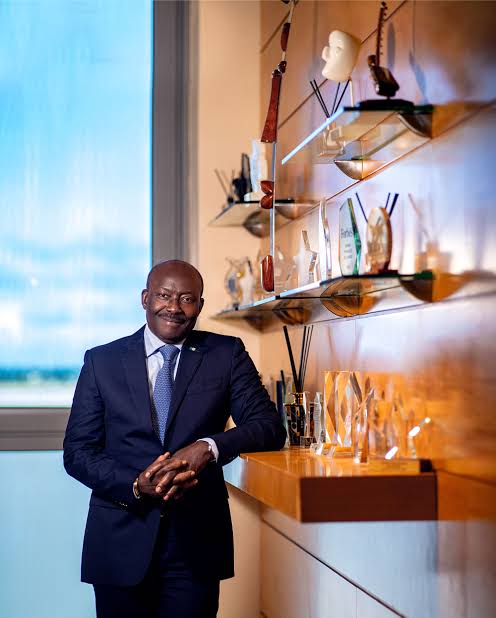
Premier groupe bancaire d’Afrique centrale, BGFIBank s’est imposé comme un acteur incontournable de la finance régionale sous la direction d’Henri-Claude Oyima. Mais derrière les performances financières affichées et les ambitions boursières de sa holding, des tensions entre actionnaires, les difficultés signalées dans certaines filiales et les interrogations sur son modèle de développement soulèvent une question centrale : la puissance financière du groupe reflète-t-elle la solidité de son organisation interne ?
Dans l’univers feutré de BGFIBank, où la discrétion constitue presque une règle de gouvernance, les contestations publiques sont inhabituelles. Pourtant, les tensions apparues autour du projet d’introduction en Bourse de BGFI Holding Corporation ont mis en lumière les enjeux qui se jouent au sommet de l’un des groupes bancaires les plus influents d’Afrique centrale. Derrière les chiffres, les ambitions et les équilibres actionnariaux, se dessine le portrait d’une institution confrontée aux exigences d’une nouvelle étape de son développement.
Une réussite financière à l’épreuve de ses contradictions
Sous la conduite d’Henri-Claude Oyima, BGFIBank a progressivement consolidé sa position dans le paysage financier de la sous-région. Le groupe s’appuie sur un réseau de filiales, une présence dans plusieurs marchés africains et une stratégie de croissance qui lui a permis de renforcer son influence auprès des entreprises, des institutions et des acteurs économiques.
Cette trajectoire constitue un succès indéniable dans une région où les banques doivent composer avec des économies parfois fragiles, des marchés financiers encore peu profonds, des risques de crédit élevés et une demande croissante de financement des investissements.
Mais la performance d’un groupe bancaire ne se mesure pas uniquement à son produit net bancaire, à son bénéfice net ou à la progression de son bilan. Elle dépend également de la qualité des actifs, de la maîtrise des risques, de la rentabilité de chaque filiale, de la gouvernance et de la capacité à transformer les ressources collectées en financements productifs.
C’est à ce niveau que se situe l’interrogation soulevée par les difficultés rapportées dans certaines entités du groupe. Si les résultats consolidés restent solides, il convient de déterminer dans quelle mesure ils traduisent une performance homogène, ou s’ils masquent des écarts importants entre les différentes implantations.
Une banque peut, en effet, afficher des résultats globaux satisfaisants tout en abritant des filiales confrontées à des coûts d’exploitation excessifs, à une progression des créances douteuses, à une rentabilité insuffisante ou à des difficultés organisationnelles. Ces situations ne signifient pas nécessairement que le groupe est en péril. Elles imposent toutefois une lecture plus approfondie de ses comptes et de ses mécanismes de pilotage.
Le conflit actionnarial, révélateur d’un pouvoir sous tension
En 2026, les tensions autour de l’ouverture du capital de BGFI Holding Corporation ont rappelé que les grandes opérations financières ne relèvent jamais exclusivement de considérations comptables.
Selon les éléments rapportés, Christian Kerangall, homme d’affaires franco-gabonais détenant une participation minoritaire, a entrepris à partir de juillet 2025 de contester le projet d’introduction en Bourse de la holding. Cette opposition aurait placé au premier plan des divergences sur une opération stratégique portée depuis plusieurs années par Henri-Claude Oyima.
L’enjeu dépasse la seule question de la cotation. Une introduction en Bourse peut permettre à un groupe de renforcer ses fonds propres, d’élargir sa base d’investisseurs, d’améliorer la liquidité de ses titres et d’accroître ses exigences de transparence. Elle implique aussi une évolution de la gouvernance, une communication financière plus rigoureuse et une exposition accrue aux attentes des actionnaires minoritaires.
Dans le cas de BGFIBank, le projet soulève donc plusieurs questions : quelle place les actionnaires minoritaires peuvent-ils réellement occuper dans les décisions stratégiques ? Quelles garanties encadrent la valorisation de la holding ? Comment les intérêts des différents actionnaires sont-ils conciliés avec les objectifs de développement du groupe ?
Ces interrogations ne permettent pas, à elles seules, de conclure à une irrégularité ou à une défaillance de gouvernance. Elles soulignent néanmoins l’importance d’une information claire sur les conditions de l’opération, les éventuels désaccords entre actionnaires et les mécanismes prévus pour protéger leurs droits.
Dans un établissement bancaire de cette dimension, la confiance ne repose pas uniquement sur la signature de son dirigeant. Elle dépend aussi de la solidité des règles qui organisent le partage du pouvoir.
Des filiales aux performances inégales : le risque des chiffres consolidés
La consolidation comptable constitue un outil indispensable pour apprécier la situation d’un groupe bancaire. Elle peut toutefois donner une vision trop générale lorsque les performances des différentes entités divergent fortement.
Une filiale rentable peut compenser, dans les comptes consolidés, les résultats plus faibles d’une autre implantation. De même, la croissance du chiffre d’affaires bancaire ne garantit pas automatiquement une amélioration de la rentabilité si les charges progressent plus rapidement ou si le coût du risque augmente.
Pour mesurer la véritable santé financière de BGFIBank, plusieurs indicateurs mériteraient donc une attention particulière : l’évolution du résultat net par filiale, le coefficient d’exploitation, le coût du risque, le niveau des créances en souffrance, la couverture des engagements douteux et la rentabilité des fonds propres.
La comparaison de ces données sur plusieurs exercices permettrait de distinguer les difficultés ponctuelles des fragilités structurelles.
Les difficultés évoquées dans certaines filiales appellent également une analyse de leur origine. Relèvent-elles de conditions économiques locales défavorables, d’un portefeuille de crédit insuffisamment diversifié, de choix commerciaux contestables ou de faiblesses dans le contrôle interne ? Sans données détaillées et vérifiables, il serait prématuré de privilégier une explication.
C’est précisément là que se situe l’enjeu d’une enquête financière approfondie : confronter les résultats publiés aux réalités opérationnelles, plutôt que d’assimiler automatiquement la performance globale à celle de chacune des entités.
Henri-Claude Oyima, entre leadership et défi de la succession stratégique
La trajectoire de BGFIBank est étroitement associée à celle d’Henri-Claude Oyima, dont le leadership a contribué à installer le groupe parmi les références bancaires de la sous-région.
Cette personnalisation du pouvoir peut faciliter la cohérence stratégique et accélérer les décisions. Elle soulève néanmoins une question classique dans les grandes institutions financières : comment transformer le succès d’un dirigeant en un système de gouvernance capable de fonctionner durablement, indépendamment des personnes ?
La réponse passe par la qualité des organes de contrôle, la transparence des décisions, l’autonomie des fonctions de gestion des risques et la capacité des conseils d’administration à exercer pleinement leurs responsabilités.
Elle suppose aussi de clarifier les relations entre intérêts économiques, réseaux d’influence et responsabilités publiques lorsque ces dimensions se croisent. La présence d’acteurs économiques influents dans l’environnement d’un groupe bancaire ne constitue pas, en elle-même, la preuve d’un conflit d’intérêts. Mais elle rend d’autant plus nécessaire l’existence de règles explicites et vérifiables.
Pour les investisseurs, la question essentielle n’est donc pas seulement de savoir si le dirigeant a permis au groupe de grandir. Elle consiste également à déterminer si les mécanismes de contrôle et de succession sont suffisamment robustes pour préserver cette dynamique à long terme.
Le prochain défi : inventer un nouveau modèle bancaire
Le secteur bancaire d’Afrique centrale évolue dans un environnement où les attentes des entreprises et des particuliers se transforment rapidement. Digitalisation des paiements, concurrence des établissements financiers spécialisés, montée des fintechs, financement des PME et exigences accrues de conformité redessinent progressivement les contours du métier.
Pour BGFIBank, conserver son avance exige davantage que la poursuite de la croissance du bilan. Le groupe doit démontrer sa capacité à améliorer l’efficacité opérationnelle, à approfondir le financement de l’économie réelle et à proposer des services adaptés aux mutations des marchés.
La diversification géographique ne suffit pas toujours à garantir la résilience. Elle peut aussi accroître la complexité du contrôle interne, multiplier les risques réglementaires et rendre plus difficile l’harmonisation des pratiques entre filiales.
Le véritable avantage concurrentiel résidera donc dans la capacité à combiner croissance, discipline financière et innovation. Cela suppose de mesurer précisément la contribution de chaque implantation, d’investir dans les systèmes d’information et de contrôle, et de renforcer la transparence à mesure que le groupe gagne en taille.
Une éventuelle ouverture du capital pourrait constituer un accélérateur de cette transformation. Mais la cotation ne saurait remplacer une stratégie opérationnelle solide : elle rendrait surtout plus visibles les écarts entre les ambitions affichées et les résultats effectivement obtenus.
La transparence, prochain test de crédibilité
BGFIBank occupe une place importante dans le financement des économies d’Afrique centrale. Sa solidité présente donc un intérêt qui dépasse celui de ses seuls actionnaires. Elle concerne également les entreprises clientes, les déposants, les partenaires économiques et, plus largement, la stabilité du système financier régional.
Pour autant, les tensions actionnariales rapportées et les difficultés évoquées dans certaines filiales ne suffisent pas à établir que les résultats du groupe seraient artificiels ou que sa stabilité serait menacée. Une telle conclusion nécessiterait des éléments comptables précis, des données comparatives et une confrontation avec les explications de la direction.
L’examen des comptes détaillés, des rapports des commissaires aux comptes, des indicateurs prudentiels et des décisions de gouvernance permettrait de mieux apprécier la portée de ces signaux.
La question centrale demeure : BGFIBank peut-elle convertir sa puissance financière en un modèle de croissance plus transparent, plus homogène et moins dépendant de ses équilibres internes ?
Dans un secteur où la confiance constitue un actif aussi stratégique que les fonds propres, les prochains choix de gouvernance et de développement pourraient compter autant que les résultats annuels. Pour le groupe dirigé par Henri-Claude Oyima, le défi n’est plus seulement de confirmer son statut de leader régional. Il est de démontrer que cette position repose sur une solidité durable, vérifiable et partagée à tous les niveaux de l’organisation.
Freddy Obiang, Correspondant Libreville
 Vous avez besoin d’une offre publicitaire pour faire connaître vos produits ou services, Afrique Infos vous permet de choisir parmi celle que propose sa plateforme, la meilleure qui puisse vous satisfaire.


