
🇨🇫🇨🇲🇬🇦🇬🇶🇨🇬🇹🇩CEMAC – Marché bancaire : Sana Bangui veut tout changer
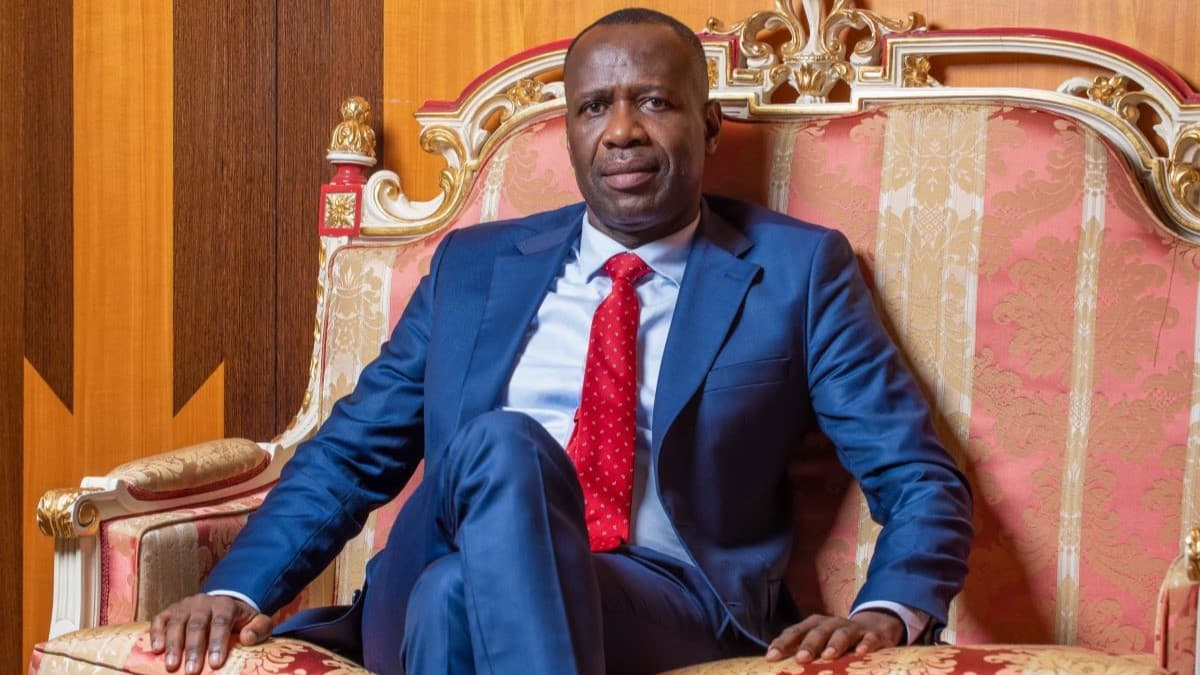
La BEAC accélère sa réforme du secteur bancaire et ouvre un nouveau front avec le FMI
Par Victor ESSO TIKI
Le marché bancaire de la Communauté économique et monétaire de l’Afrique centrale (CEMAC) pourrait entrer dans une nouvelle phase de transformation. À Yaoundé comme dans les capitales financières de la sous-région, le sujet n’est plus seulement celui de la stabilité du franc CFA ou de la solidité des réserves de change. Il est désormais question de repenser en profondeur le rôle des banques, les mécanismes de refinancement, la supervision, le financement de l’économie et l’inclusion financière.
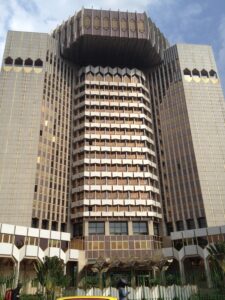
C’est dans ce contexte que le gouverneur de la Banque des États de l’Afrique centrale (BEAC), Yvon Sana Bangui, accélère son agenda de réforme. Le 14 septembre 2026, une nouvelle séquence s’est ouverte avec les discussions engagées autour de la réforme du secteur bancaire de la CEMAC avec le directeur Afrique du Fonds monétaire international (FMI).
L’enjeu dépasse largement une simple modification réglementaire : il s’agit de déterminer quel modèle bancaire doit financer l’économie de l’Afrique centrale au cours de la prochaine décennie.
Une banque centrale face à un secteur en mutation
Depuis son arrivée à la tête de la BEAC en mars 2024, Yvon Sana Bangui a placé plusieurs dossiers structurants au cœur de son mandat. La transformation numérique des paiements, le Mobile Money, l’évolution de la réglementation bancaire, l’agrément unique et la modernisation des instruments de politique monétaire figurent parmi les chantiers évoqués par le gouverneur.
Mais le véritable défi est ailleurs : comment transformer un système bancaire essentiellement tourné vers l’intermédiation classique en un véritable moteur de transformation économique ?
Dans la CEMAC, les banques doivent simultanément répondre à plusieurs contraintes : préserver leur liquidité, respecter des exigences prudentielles croissantes, financer des États confrontés à d’importants besoins budgétaires et soutenir des entreprises qui peinent souvent à accéder au crédit long terme.
Le paradoxe est donc puissant : la liquidité peut exister dans le système financier sans se transformer suffisamment en investissements productifs.
Le dossier explosif du refinancement
L’un des meilleurs révélateurs de cette problématique est le débat autour du Guichet spécial de refinancement de la BEAC.
Cet instrument avait été conçu pour favoriser le financement d’investissements productifs dans la sous-région. Mais le FMI considère que son fonctionnement s’éloigne du mandat traditionnel d’une banque centrale et estime qu’il peut également exercer une pression sur les réserves de change lorsque les financements débouchent sur des importations d’équipements.
La BEAC n’a toutefois pas choisi la suppression immédiate.
En juin 2026, le Comité de politique monétaire a décidé de geler temporairement les nouvelles opérations, tout en lançant une évaluation du dispositif. Le gouverneur Sana Bangui défend ainsi une approche qui cherche à concilier orthodoxie monétaire et nécessité de financer le développement.
Cette confrontation illustre toute la difficulté de la réforme.
Pour le FMI, une banque centrale doit avant tout préserver la stabilité monétaire et financière. Pour la CEMAC, elle doit également contribuer à créer les conditions du financement de l’industrialisation.
La question est donc devenue stratégique : jusqu’où une banque centrale peut-elle aller dans le financement de l’économie sans compromettre ses missions fondamentales ?
Réformer les banques, mais pour quelle efficacité ?
La réforme annoncée ne devrait pas être limitée aux instruments de refinancement.
Elle devra probablement toucher à cinq grands piliers.
1. Réduire le coût du crédit
Le premier test sera celui du financement des entreprises.
Une politique monétaire plus accommodante n’a d’impact économique que si la baisse du coût de refinancement finit par atteindre les entreprises et les ménages.
La BEAC a d’ailleurs déjà engagé un mouvement de détente : en juin 2026, le Comité de politique monétaire a abaissé son principal taux directeur de 4,75 % à 4,50 %.
Mais une question demeure : le coût du crédit bancaire diminuera-t-il dans les mêmes proportions ?
C’est probablement l’un des indicateurs les plus importants de l’efficacité de la future réforme.
2. Réorienter le crédit vers le secteur productif
Le deuxième chantier concerne la qualité du crédit.
La CEMAC a besoin de banques capables de financer davantage l’industrie, l’agro-industrie, les infrastructures, l’énergie, le numérique, le logement et les PME.
Le défi consiste donc à passer d’une logique de financement essentiellement fondée sur les garanties disponibles à une logique davantage fondée sur la viabilité économique des projets, les flux de trésorerie et la capacité de remboursement.
Cette transformation suppose également le développement d’outils modernes de scoring, de partage de données et de garanties.
3. Accélérer l’inclusion financière
Le troisième chantier est numérique.
Le développement du Mobile Money a profondément modifié le paysage financier africain. Yvon Sana Bangui avait déjà identifié cette mutation comme l’un des dossiers majeurs de la transformation financière de la CEMAC.
Demain, la frontière entre banque, fintech, opérateur télécom et établissement de paiement sera encore plus difficile à tracer.
La réglementation devra donc protéger les consommateurs sans étouffer l’innovation.
La véritable question sera : comment faire passer des millions d’utilisateurs de simples services de paiement à une véritable inclusion financière ?
Épargne, crédit, assurance, investissement et financement des PME constituent le prochain étage de cette révolution.
4. Renforcer la supervision bancaire
La quatrième priorité est prudentielle.
Plus le système financier devient numérique, interconnecté et transfrontalier, plus les risques évoluent.
Cyber-risques, fraude numérique, blanchiment de capitaux, financement du terrorisme, concentration des risques, gouvernance des établissements et qualité des portefeuilles de crédit deviennent des sujets aussi importants que les ratios prudentiels traditionnels.
La coopération internationale en matière de supervision fait d’ailleurs déjà partie des axes poursuivis par la BEAC et la COBAC.
La réforme devra donc produire une supervision plus rapide, plus technologique et davantage fondée sur les risques.
5. Repenser le financement régional
Enfin, le marché bancaire de la CEMAC ne peut plus être analysé pays par pays.
Les six économies partagent une monnaie, une banque centrale et un cadre monétaire commun. Pourtant, leurs systèmes productifs, leurs besoins de financement et leurs structures bancaires demeurent très différents.
La prochaine étape pourrait donc être celle d’une véritable intégration du marché financier régional.
Une banque camerounaise devrait pouvoir financer plus facilement une entreprise gabonaise, congolaise ou centrafricaine ; un investisseur institutionnel de la sous-région devrait pouvoir diversifier son portefeuille sur plusieurs marchés ; les PME devraient pouvoir accéder à des mécanismes régionaux de garantie et de financement.
Sana Bangui face à une équation politique et financière complexe
La réforme bancaire place donc le gouverneur Sana Bangui devant une équation délicate.
Il lui faut simultanément préserver la crédibilité monétaire de la BEAC, maintenir la confiance des investisseurs, renforcer les réserves de change, satisfaire les exigences prudentielles et répondre à la demande croissante de financement des économies de la CEMAC.
Le dialogue avec le FMI est, à ce titre, déterminant.
Mais il ne devrait pas être interprété comme une simple confrontation entre la BEAC et le Fonds.
Le véritable enjeu est de trouver un compromis institutionnel permettant à la banque centrale de préserver son orthodoxie tout en donnant aux économies de la CEMAC davantage d’oxygène financier.
Le prochain combat : transformer la stabilité en croissance
Depuis plusieurs années, la stabilité monétaire constitue l’un des principaux acquis de la zone CEMAC.
Mais la stabilité seule ne suffit plus.
Une monnaie stable qui coexiste avec un crédit inaccessible aux PME, un financement insuffisant de l’industrie, une faible bancarisation de certaines populations et une intermédiation financière insuffisante ne peut constituer à elle seule une stratégie de développement.
C’est précisément là que se situe la nouvelle bataille de Sana Bangui.
La BEAC doit désormais démontrer qu’une politique monétaire crédible peut aussi accompagner une économie en transformation.
Le succès de la réforme ne se mesurera donc pas uniquement au nombre de textes adoptés ou de mécanismes supprimés.
Il se mesurera à des indicateurs beaucoup plus concrets : coût moyen du crédit, volume de financement des PME, maturité des prêts, part du crédit destinée au secteur productif, taux de bancarisation, pénétration des services financiers numériques et capacité des banques à financer l’investissement privé.
Une réforme qui pourrait redessiner le rapport de force bancaire
Pour les banques commerciales, la prochaine décennie pourrait être celle d’une profonde recomposition.
Les établissements capables d’investir dans la technologie, la gestion des risques, la connaissance client et le financement spécialisé devraient prendre une longueur d’avance.
Pour les États, le défi sera de réduire progressivement leur dépendance au crédit bancaire domestique et de développer davantage les marchés de capitaux.
Pour la BEAC et la COBAC, il s’agira de trouver le juste équilibre entre stabilité, innovation et financement du développement.
Et pour le FMI, l’enjeu sera de s’assurer que les nouvelles politiques de financement ne fragilisent pas les équilibres monétaires et extérieurs de la zone.
Une nouvelle architecture bancaire est donc en train de se dessiner en Afrique centrale.
Yvon Sana Bangui n’a peut-être pas vocation à « tout changer » au sens littéral. Mais son mandat pourrait bien être celui qui fera passer la BEAC d’une logique essentiellement centrée sur la stabilité monétaire à une conception plus moderne de la banque centrale : garante de la stabilité, régulatrice de l’innovation et catalyseur du financement de l’économie.
La question fondamentale n’est désormais plus de savoir si la CEMAC doit réformer son secteur bancaire.
Elle est de savoir quelle banque centrale, quelles banques commerciales et quel marché financier la CEMAC veut construire pour financer son industrialisation.
« La prochaine bataille de la CEMAC ne sera pas seulement monétaire. Elle sera bancaire : qui contrôlera le crédit, à quel coût et au bénéfice de quelle transformation économique ? »
 Vous avez besoin d’une offre publicitaire pour faire connaître vos produits ou services, Afrique Infos vous permet de choisir parmi celle que propose sa plateforme, la meilleure qui puisse vous satisfaire.


